旅行预算类别能把一个令人望而生畏的总额,拆成一系列你可以实际做出的决定。没有类别时,你很难判断自己是不是在餐饮上花超了、活动上省下了钱,还是只是在看一笔无法更改的固定酒店费用。
最好的模板不是最详细的模板,而是能匹配你的旅行需求、帮助你在旅途中调整计划的最精简类别组合。
要点:
- 把固定支出和灵活的日常开支分开。
- 从六个实用类别开始,只在需要做出决定时才增加类别。
- 为意外支出单独预留资金,不要把它隐藏在每日限额里。
- 规划预算和记录实际费用时使用相同的类别。
- 查看类别消费趋势,而不只是总余额。
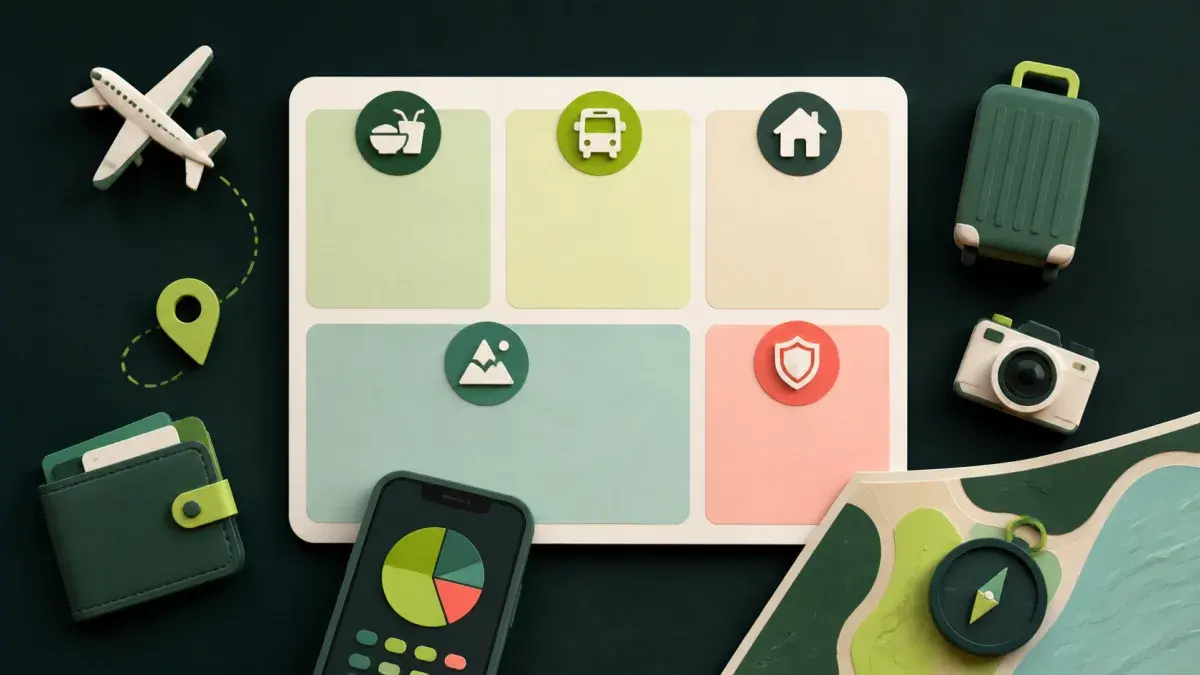
六类旅行预算模板
可以从这份模板开始:
| 类别 | 常见费用 | 规划时可以问的问题 |
|---|---|---|
| 住宿 | 酒店、旅舍、租房、当地税费 | 这笔支出已经确定,还是仍有调整空间? |
| 餐饮 | 餐厅、咖啡馆、杂货、小费 | 怎样的每日消费范围比较实际? |
| 交通 | 火车、公交、出租车、燃油、停车 | 哪些路线或换乘需要预留资金? |
| 活动 | 博物馆、旅行团、门票、租赁 | 哪些体验是优先安排的? |
| 购物 | 纪念品、服装、个人消费 | 哪些是可选支出,限额是多少? |
| 其他与预留资金 | 医疗、手续费、物品遗失、意外开支 | 预留多少才能保障整个计划? |
类别名称可以调整,但保持一致比名称本身更重要。
1. 分开固定和灵活支出
旅程开始后,住宿和预订好的门票可能很难更改;餐饮、当地交通、购物和自选活动则更加灵活。把它们放在不同的规划组中,避免每日预算让人误以为所有资金都能自由支配。
这是制定实用旅行预算计划的基础:先弄清楚哪些费用已经确定,再规划如何使用剩余资金。
2. 有依据地设定类别限额
不要随意给每个类别分配一个百分比。先想想这个类别要帮助你管理什么。餐饮可能需要一个每日消费范围;活动可能需要列出优先事项;交通可能需要为换乘或临时改动预留资金。
设置类别上限时,请说明这个上限代表什么。“活动:$250,用于两项优先体验和一项弹性安排”比“活动:20%”更容易执行。
3. 单独预留应急资金
预留资金是为了应对无法提前计划的开支。因此,英国政府建议旅行者确保能支付意外费用,例如医疗费用,并准备不止一种付款方式(FCDO)。
应急资金不是因为预留了就应该花掉的钱。请把它和每日类别分开。它可以用于购买替代物品、应对意外交通或医疗需求、支付手续费,或处理重要的行程变动。
如果把预留资金算进每日目标,第一次遇到意外情况时,它可能就会耗尽本以为还留有余地的预算。
4. 让类别适用于多种货币
同一个类别里可能会有欧元、美元、里拉、日元或现金支出。保留原始金额,并统一使用本国货币查看整体预算。多币种工作流程应该让两种金额都清楚易懂,而不是把换算过程隐藏起来。
如果汇率是估算的,请明确显示所采用的估算。之后朋友之间结算共同费用时,这一点尤其有用。
5. 在旅途中使用类别
当类别能帮助你改变决定时,它们才真正有用。每天晚上,留意以下情况:
- 某个类别持续超出计划;
- 某个活动没去,导致对应类别低于计划;
- 固定支出被错误地混进了日常开支;
- 共同费用分摊给了错误的人;
- 预留资金是否应该继续保留、不动用。
不要每买一样东西就调整预算结构。看到消费规律后再调整计划。
6. 旅行结束后简化模板
回家后,按类别对比计划支出和实际支出。想想哪项估算有误,原因是什么。也许交通费用因路线变化而增加,也许因为包含早餐,餐饮费用反而更低。目的不是责怪类别设置,而是让下次的计划更准确。
类别检查节奏
| 何时 | 检查内容 | 操作 |
|---|---|---|
| 出发前 | 固定支出与灵活支出 | 设定合理限额 |
| 白天 | 新记录和所属类别 | 趁着还记得时及时更正 |
| 每天晚上 | 类别趋势和预留资金 | 做小幅调整 |
| 旅行结束后 | 计划支出与实际支出 | 改进下一份模板 |
常见问题
旅行预算应该设置多少个类别?
从五到六个类别开始。只有当合并两类费用会掩盖你需要做出的决定时,才增加类别。
购物应该单独设为一个类别吗?
如果购物属于可自由决定的消费,或在旅程中占比较大,通常应该单独设类。这样能让预算中可选的那部分支出一目了然。
小费和手续费应该归到哪里?
尽可能把它们记在相关费用的类别中。如果许多类别都会产生手续费,可以单独设置“其他”或“手续费”类别,以免它们从预算中消失。
核心要点
旅行预算类别模板应该帮助你做出选择,而不是增加琐事。把已确定的费用分开,规划灵活类别,为应急情况预留资金,理清不同货币,并定期查看消费趋势。这样一来,旅行预算就会成为做决定的路线图,而不是等到太晚才发现的一个数字。